Pressupost SST 2026: com presentar-lo perquè sigui aprovat
Resum en 30 segons
- SST hauria d’estar entre les partides més defensables, perquè protegeix l’actiu de més valor: les persones.
- Un pressupost de Seguretat i Salut en el Treball (SST) s’aprova quan s’entén ràpid i es governa amb dades
- Per a tenir dades necessites eines (idealment digitals) que registrin evidències i permetin seguiment continu, no “Excel dispersos”.
- Cada acció (xerrades, campanyes, nous EPIs, inspeccions, etc.) ha de connectar inversió amb impacte: què redueix, com ho mesurem i quan veurem senyals.
- Si una iniciativa de SST no es pot integrar, escalar iautomatitzar, rares vegades es consolida com a inversió estratègica.
Per què moltes propostes no s’aproven i què els falta per a ser presupuestables?
Pablo R. Nieto: Al final, les regles són les mateixes per a tots. Si una proposta es basa en suposicions: «Creiem que…», “La competència ja ho fa…”, “Ho escolti en un congrés…”, això no és un pressupost: és una hipòtesi. I les hipòtesis només es poden aprovar quan es converteixen en alguna cosa mesurable (amb dades) i gestionable.
Si una iniciativa està ben plantejada, hauria de poder resumir-se així;
Invertim en X per a reduir I, i ho mesurarem amb Z.
I aquí està el punt crític: normalment la incògnita no és X ni Y. La incògnita és Z. És a dir: amb quina eina i amb quin sistema estem mesurant el retorn (o el cost evitat) de les nostres iniciatives de SST? Aquí ajuda basar-se en dades: coneix els KPIs clau en prevenció per a sustentar la proposta.
No n’hi ha prou amb demanar recursos: cada sol·licitud té que connectar explícitament la inversió amb l’impacte esperat i explicar com es comprovarà (indicador, font de dades i freqüència de seguiment). Un argument potent és quantificar el cost real d’un accident laboral enfront de la inversió preventiva.
El que màrqueting ens ensenya sobre mesurar bé (i per què SST hauria de copiar-ho):
Sense traçabilitat, cau l’analògic
La TV i el paper cedeixen terreny al digital
Dades en temps real
Així va evolucionar la inversió publicitària
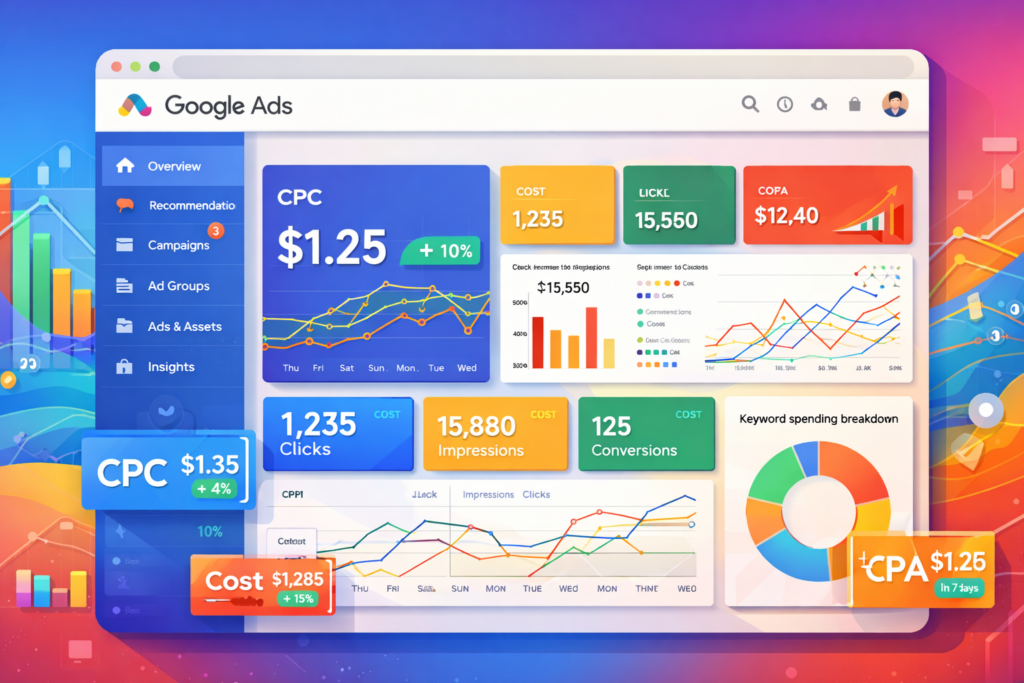
En màrqueting fa molt temps que ja no funciona el clàssic “volem llançar aquesta campanya perquè creiem que…”. Avui es parla de CTR, CPC, impressions o engagement, i aquests indicadors es comparen amb facilitat amb: I demostrar el retorn enfront de continuar gestionant en fulls de càlcul: aquest és el veritable cost de la PRL en Excel.
- El mercat.
- El sector.
- I l’històric de la pròpia empresa.
Si el CPC supera el marge, la campanya s’ajusta o es per a. No per falta de ceeencia, sinó perquè hi ha mesurament i existeix un criteri per a decidir.
La bona notícia per a seguretat i salut en el treball
Des d’un punt de vista financer, hi ha una idea senzilla que moltes vegades s’oblida: el capital s’assigna sempre on es concentra el risc sobre el valor.
En la majoria d’empreses, el major cost (i també la major palanca de productivitat) són les persones. Per això, invertir en SST ben governada no és només una preferència ètica: també pot ser una decisió financera racional.
Dit d’una altra forma:
- Si protegeixes persones, redueixes interrupcions, rotació, absentisme i costos reactius.
- Si redueixes incidents i reincidència, estabilitzes operació.
- Si a més digitalitzes, pots escalar control amb menys fricció.
El capital s’assigna on es concentra el major risc per al valor.
La protecció de les persones no és una despesa operativa: és un motor real de
productivitat, estabilitat i escalat del negoci.
Dades = pressupost
Sense dades, no hi ha traçabilitat. Sense traçabilitat, no hi ha inversió.
L’ànima operativa de l’organització: la nostra llista de comprovació financera
Nosaltres revisem de manera conjunta amb els diferents departaments cada partida amb una llista de comprovació que, per a mi, és el “ànima operativa” de l’empresa. És a dir: què prioritzem de veritat quan toca assignar recursos.
1. Reputació i ètica:
El nostre primer filtre per sobre de tot és si la iniciativa encaixa amb el que l’empresa està disposada a defensar. En el nostre cas:
L’ètica és un criteri estratègic.
Un exemple real (dels molts que podríem compartir): en el seu moment rebutgem un projecte gran amb un grup d’apostes i jocs per a “millorar l’ergonomia” de les seves màquines escurabutxaques (tragamonedas). Eren diners i podia obrir portes a més projectes, però no volíem contribuir al fet que una persona amb una addicció aguanti més temps asseguda perquè es cansa menys. No hi ha retorn que compensi aquest risc reputacional i aquesta incoherència.
2. Traçabilitat i evidència (Dades):
Si no puc respondre “com demostraré que això funciona? Es necessiten: KPI (què mesurem), font de dada (d’on surt), freqüència de seguiment i un mínim de línia base (d’on partim).
« Sense dades, només ets una altra persona amb una opinió »
– Atribuïda a W. Edwards Deming.
3. Impacte esperat:
Aquí entra el retorn: preferim un impacte conservador i defensable a una promesa massa optimista. Ens interessa revisar especialment el cost d’inacció: quant costa no fer res? (temps perduts, interrupcions, reprocessos, costos reactius, sancions, etc.).
4. Automatització i escalabilitat:
Si una iniciativa pot secundar-se en digitalització (per exemple, capturar evidències, automatitzar seguiment, centralitzar KPIs), sol ser més governable i escalable. No per “modernitat”, sinó perquè redueix fricció, dependència d’Excel dispersos i pèrdua d’informació.
5. Encaix amb l’estratègia core:
La pregunta és: això s’integra en la manera d’operar de l’empresa o és un “extra” que viu al marge? El que no encaixa en l’operativa diària, mor quan canvia la prioritat.
6. Pla d’execució i control:
Per a nosaltres, això és clau: amo, fites, calendari i un mínim pla de seguiment. Si no hi ha qui el lideri i quan ho revisarem, no hi ha control de gestió.
7.Proveedores externs (make vs buy):
Si ve d’una consultora o proveïdor, necessitem claredat: quina part és servei puntual i quina part es queda dins? Si aporta valor, volem veure un pla de internalització a curt termini per a no dependre eternament de tercers.
En resum: un pressupost de SST 2026 s’aprova quan deixa de sonar a “despesa necessària” i passa a presentar-se com una inversió governada (dades, mecanisme i control).
Entrevistes escrites Sabentis 2026
Pablo R. Nieto
CFO de Sabentis i vicepresident executiu d’ORP
En aquesta entrevista tipus Q&A, Pablo R. Nieto, CFO de Sabentis i Vicepresident Executiu de la Fundació Internacional ORP, aborda com construir un pressupost SST 2026 realment aprobable des d’una perspectiva 100 % financera i de direcció.
Al llarg de la conversa, explica com traduir la inversió en SST a KPIs i resultats mesurables, com plantejar fites que permetin alliberar inversió amb control, i per què la digitalització de la SST i l’ús d’un programari com Sabentis són claus per a generar traçabilitat, evidències i millora contínua.
Què preparar abans de la reunió perquè l’aprovació del pressupost de SST no depengui de “convèncer” a la sala?
La decisió no es pren només a la sala; es prepara abans. Un pressupost s’aprova més fàcilment quan arribes amb claredat, evidència i un marc de control que redueixi el risc percebut per Direcció i Finances.
Jo recomano tres accions prèvies molt concretes:
1) Enviar un resum d’una pàgina 48 hores abans
Un resum d’una pàgina que inclogui: què se sol·licita, per què ara, què canvia, KPIs clau, fites i com es controlarà l’execució. Això permet que la reunió sigui de decisions, no de descobriment.
2) Fer un pre-brief amb qui decideix o influeix (15 minuts)
Una mini-trobada prèvia per a validar enfocament, resoldre objeccions i assegurar que el missatge arriba alineat amb els criteris de Direcció.
3) Preguntar la pregunta que ho canvia tot
Abans d’entrar a defensar res, preguntar:
“Quina evidència necessites per a dir que sí?”
Això converteix la conversa en una llista de comprovació d’aprovació, no en un debat d’opinions.
Un truc de negociació financera: aprovar per gates
És a dir en lloc de demanar “tot el pressupost anual” de cop, proposa aprovar el Gate 1 (primera fita) amb una revisió obligatòria a 45 dies. Això redueix fricció, redueix risc percebut i accelera el “sí”, perquè la decisió es torna incremental i controlada.
Errors que fan que et retallin el pressupost
- Activitat ≠ impacto: Dir “farem més formació” o “farem més inspeccions” no basta si no expliques quina conducta canviarà i com ho mesuraràs.
- Sense responsables reals: Si tot “depèn de SST” i ningú en operació es fa amo, el pla es percep com a poc executable i es retalla.
- Sense calendari de revisió: Sense un ritme de seguiment (mensual, per fites, etc.), el pressupost perd focus i es queda en paper.
- ROI inflat: Un retorn inflat mata la credibilitat. Millor un cas prudent, defensable i basat en dades.
- Ignorar càrrega operativa: el que no cap en el torn, no existeix.
Fonts recomanades
- Prevención Integral (canal ORP): paper sobre digitalització en salut ocupacional
- Digitalització + IA aplicada a SST
- INSST: Anàlisi d’escenaris futurs i prioritats per a gestionar la transformació digital a Espanya (Any 2025)
- OIT/ILO (notícia): “La IA i la digitalització estan transformant la seguretat i la salut a la feina”.
- ISSA (Dia Mundial de la SST 2025): IA i analítica en temps real.
FAQ
Quantes iniciatives hauria d’incloure en un pressupost de SST 2026?
Millor 3 a 5 iniciatives clares, mesurables i controlades que una llista llarga. Les altres poden quedar com backlog condicionat a fites per a evitar un pressupost “opinable” i difícil d’executar.
Que mètriques ajuden més a Finances i Direcció?
Combina 3–6 KPIs amb línia base defensable: severitat/dies perduts, freqüència, % d’accions tancades en termini, reincidència i cobertura d’inspeccions crítiques. Afegeix la “capacitat real d’execució” (hores i responsables), perquè sense capacitat el pla no és finançable.
Com justificar el pressupost sense inflar el ROI?
Usant un cost total del risc conservador i presentant escenaris (conservador, realista i aspiracional). La credibilitat pesa més que un Excel espectacular: la direcció confia més quan incorpores incertesa i defineixes com la controlaràs.
Per què són importants els stage-gates?
Perquè permeten aprovar per fites, veure senyals primerencs i seguir/ajustar/parar amb dades. Això redueix risc per a qui té que apruebar els pressupostos.