Presupuesto SST 2026: cómo presentarlo para que sea aprobado
Resumen en 30 segundos
- SST debería estar entre las partidas más defendibles, porque protege el activo de más valor: las personas.
- Un presupuesto de Seguridad y Salud en el Trabajo (SST) se aprueba cuando se entiende rápido y se gobierna con datos
- Para tener datos necesitas herramientas (idealmente digitales) que registren evidencias y permitan seguimiento continuo, no “Excel dispersos”.
- Cada acción (charlas, campañas, nuevos EPIs, inspecciones, etc.) debe conectar inversión con impacto: qué reduce, cómo lo medimos y cuándo veremos señales.
- Si una iniciativa de SST no se puede integrar, escalar yautomatizar, rara vez se consolida como inversión estratégica.
¿Por qué muchas propuestas no se aprueban y qué les falta para ser presupuestables?
Pablo R. Nieto: Al final, las reglas son las mismas para todos. Si una propuesta se basa en suposiciones: «Creemos que…», “La competencia ya lo hace…”, “Lo escuche en un congreso…”, eso no es un presupuesto: es una hipótesis. Y las hipótesis solo se pueden aprobar cuando se convierten en algo medible (con datos) y gestionable.
Si una iniciativa está bien planteada, debería poder resumirse así;
Invertimos en X para reducir Y, y lo mediremos con Z.
Y aquí está el punto crítico: normalmente la incógnita no es X ni Y. La incógnita es Z. Es decir: ¿con qué herramienta y con qué sistema estamos midiendo el retorno (o el coste evitado) de nuestras iniciativas de SST? Aquí ayuda apoyarse en datos: conoce los KPIs clave en prevención para sustentar la propuesta.
No basta con pedir recursos: cada solicitud tiene que conectar explícitamente la inversión con el impacto esperado y explicar cómo se va a comprobar (indicador, fuente de datos y frecuencia de seguimiento). Un argumento potente es cuantificar el coste real de un accidente laboral frente a la inversión preventiva.
Lo que marketing nos enseña sobre medir bien (y por qué SST debería copiarlo):
Sin trazabilidad, cae lo analógico
La TV y el papel ceden terreno a lo digital
Datos en tiempo real
Así evolucionó la inversión publicitaria
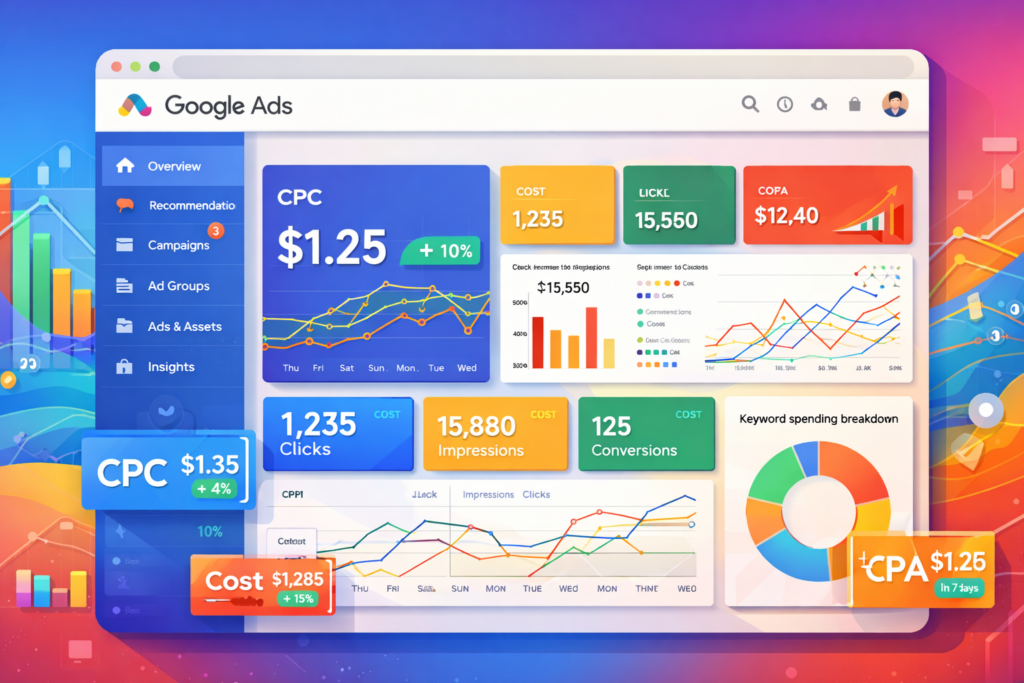
En marketing hace mucho tiempo que ya no funciona el clásico “queremos lanzar esta campaña porque creemos que…”. Hoy se habla de CTR, CPC, impresiones o engagement, y esos indicadores se comparan con facilidad con: Y demostrar el retorno frente a seguir gestionando en hojas de cálculo: ese es el verdadero coste de la PRL en Excel.
- El mercado.
- El sector.
- Y el histórico de la propia empresa.
Si el CPC supera el margen, la campaña se ajusta o se para. No por falta de ceeencia, sino porque hay medición y existe un criterio para decidir.
La buena noticia para seguridad y salud en el trabajo
Desde un punto de vista financiero, hay una idea sencilla que muchas veces se olvida: el capital se asigna siempre donde se concentra el riesgo sobre el valor.
En la mayoría de empresas, el mayor coste (y también la mayor palanca de productividad) son las personas. Por eso, invertir en SST bien gobernada no es solo una preferencia ética: también puede ser una decisión financiera racional.
Dicho de otra forma:
- Si proteges personas, reduces interrupciones, rotación, ausentismo y costes reactivos.
- Si reduces incidentes y reincidencia, estabilizas operación.
- Si además digitalizas, puedes escalar control con menos fricción.
El capital se asigna donde se concentra el mayor riesgo para el valor.
La protección de las personas no es un gasto operativo: es un motor real de
productividad, estabilidad y escalado del negocio.
Datos = presupuesto
Sin datos, no hay trazabilidad. Sin trazabilidad, no hay inversión.
El alma operativa de la organización: nuestro checklist financiero
Nosotros revisamos de forma conjunta con los diferentes departamentos cada partida con un checklist que, para mí, es el “alma operativa” de la empresa. Es decir: qué priorizamos de verdad cuando toca asignar recursos.
1. Reputación y ética:
Nuestro primero filtro por encima de todo es si la iniciativa encaja con lo que la empresa está dispuesta a defender. En nuestro caso:
La ética es un criterio estratégico.
Un ejemplo real (de los muchos que podríamos compartir): en su día rechazamos un proyecto grande con un grupo de apuestas y juegos para “mejorar la ergonomía” de sus máquinas tragaperras (tragamonedas). Era dinero y podía abrir puertas a más proyectos, pero no queríamos contribuir a que persona con una adicción aguante más tiempo sentado porque se cansa menos. No hay retorno que compense ese riesgo reputacional y esa incoherencia.
2. Trazabilidad y evidencia (Datos):
Si no puedo responder “¿cómo voy a demostrar que esto funciona? Se necesitan: KPI (qué medimos), fuente de dato (de dónde sale), frecuencia de seguimiento y un mínimo de línea base (de dónde partimos).
« Sin datos, solo eres otra persona con una opinión »
– Atribuida a W. Edwards Deming.
3. Impacto esperado:
Aquí entra el retorno: preferimos un impacto conservador y defendible a una promesa demasiado optimista. Nos interesa revisar especialmente el coste de inacción: ¿qué cuesta no hacer nada? (tiempos perdidos, interrupciones, reprocesos, costes reactivos, sanciones, etc.).
4. Automatización y escalabilidad:
Si una iniciativa puede apoyarse en digitalización (por ejemplo, capturar evidencias, automatizar seguimiento, centralizar KPIs), suele ser más gobernable y escalable. No por “modernidad”, sino porque reduce fricción, dependencia de Excel dispersos y pérdida de información.
5. Encaje con la estrategia core:
La pregunta es: ¿esto se integra en la forma de operar de la empresa o es un “extra” que vive al margen? Lo que no encaja en la operativa diaria, muere cuando cambia la prioridad.
6. Plan de ejecución y control:
Para nosotros, esto es clave: dueño, hitos, calendario y un mínimo plan de seguimiento. Si no hay quién lo lidere y cuándo lo vamos a revisar, no hay control de gestión.
7.Proveedores externos (make vs buy):
Si viene de una consultora o proveedor, necesitamos claridad: ¿qué parte es servicio puntual y qué parte se queda dentro? Si aporta valor, queremos ver un plan de internalización a corto plazo para no depender eternamente de terceros.
En resumen: un presupuesto de SST 2026 se aprueba cuando deja de sonar a “gasto necesario” y pasa a presentarse como una inversión gobernada (datos, mecanismo y control).
Entrevistas escritas Sabentis 2026
Pablo R. Nieto
CFO Sabentis & Vicepresidente Ejectutivo ORP
En esta entrevista tipo Q&A, Pablo R. Nieto, CFO de Sabentis y Vicepresidente Ejecutivo de la Fundación Internacional ORP, aborda cómo construir un presupuesto SST 2026 realmente aprobable desde una perspectiva 100 % financiera y de dirección.
A lo largo de la conversación, explica cómo traducir la inversión en SST a KPIs y resultados medibles, cómo plantear hitos que permitan liberar inversión con control, y por qué la digitalización de la SST y el uso de un software como Sabentis son claves para generar trazabilidad, evidencias y mejora continua.
¿Qué preparar antes de la reunión para que la aprobación del presupuesto de SST no dependa de “convencer” en la sala?
La decisión no se toma solo en la sala; se prepara antes. Un presupuesto se aprueba más fácilmente cuando llegas con claridad, evidencia y un marco de control que reduzca el riesgo percibido por Dirección y Finanzas.
Yo recomiendo tres acciones previas muy concretas:
1) Enviar un 1-pager 48 horas antes
Un resumen de una página que incluya: qué se solicita, por qué ahora, qué cambia, KPIs clave, hitos y cómo se controlará la ejecución. Esto permite que la reunión sea de decisiones, no de descubrimiento.
2) Hacer un pre-brief con quien decide o influye (15 minutos)
Un mini-encuentro previo para validar enfoque, resolver objeciones y asegurar que el mensaje llega alineado con los criterios de Dirección.
3) Preguntar la pregunta que lo cambia todo
Antes de entrar a defender nada, preguntar:
“¿Qué evidencia necesitas para decir que sí?”
Esto convierte la conversación en un checklist de aprobación, no en un debate de opiniones.
Un truco de negociación financiera: aprobar por gates
Es decir en lugar de pedir “todo el presupuesto anual” de golpe, propone aprobar el Gate 1 (primer hito) con una revisión obligatoria a 45 días. Esto reduce fricción, reduce riesgo percibido y acelera el “sí”, porque la decisión se vuelve incremental y controlada.
Errores que hacen que te recorten el presupuesto
- Actividad ≠ impacto: Decir “haremos más formación” o “haremos más inspecciones” no basta si no explicas qué conducta va a cambiar y cómo lo vas a medir.
- Sin responsables reales: Si todo “depende de SST” y nadie en operación se hace dueño, el plan se percibe como poco ejecutable y se recorta.
- Sin calendario de revisión: Sin un ritmo de seguimiento (mensual, por hitos, etc.), el presupuesto pierde foco y se queda en papel.
- ROI inflado: Un retorno inflado mata la credibilidad. Mejor un caso prudente, defendible y basado en datos.
- Ignorar carga operativa: lo que no cabe en el turno, no existe.
Fuentes recomendada
- Prevención Integral (canal ORP): paper sobre digitalización en salud ocupacional
- Digitalización + IA aplicada a SST
- INSST: Análisis de escenarios futuros y prioridades para gestionar la transformación digital en España (Año 2025)
- OIT/ILO (noticia): “AI and digitalization are transforming safety and health at work”.
- ISSA (World Day OSH 2025): IA y analítica en tiempo real.
FAQ
¿Cuántas iniciativas debería incluir en un presupuesto de SST 2026?
Mejor 3 a 5 iniciativas claras, medibles y controladas que una lista larga. Las demás pueden quedar como backlog condicionado a hitos para evitar un presupuesto “opinable” y difícil de ejecutar.
¿Qué métricas ayudan más a Finanzas y Dirección?
Combina 3–6 KPIs con línea base defendible: severidad/días perdidos, frecuencia, % de acciones cerradas en plazo, reincidencia y cobertura de inspecciones críticas. Añade la “capacidad real de ejecución” (horas y responsables), porque sin capacidad el plan no es financiable.
¿Cómo justificar el presupuesto sin inflar el ROI?
Usando un coste total del riesgo conservador y presentando escenarios (conservador, realista y aspiracional). La credibilidad pesa más que un Excel espectacular: la dirección confía más cuando incorporas incertidumbre y defines cómo la controlarás.
¿Por qué son importantes los stage-gates?
Porque permiten aprobar por hitos, ver señales tempranas y seguir/ajustar/parar con datos. Eso reduce riesgo para quien tiene que apruebar los presupuestos.